图片来源:网络
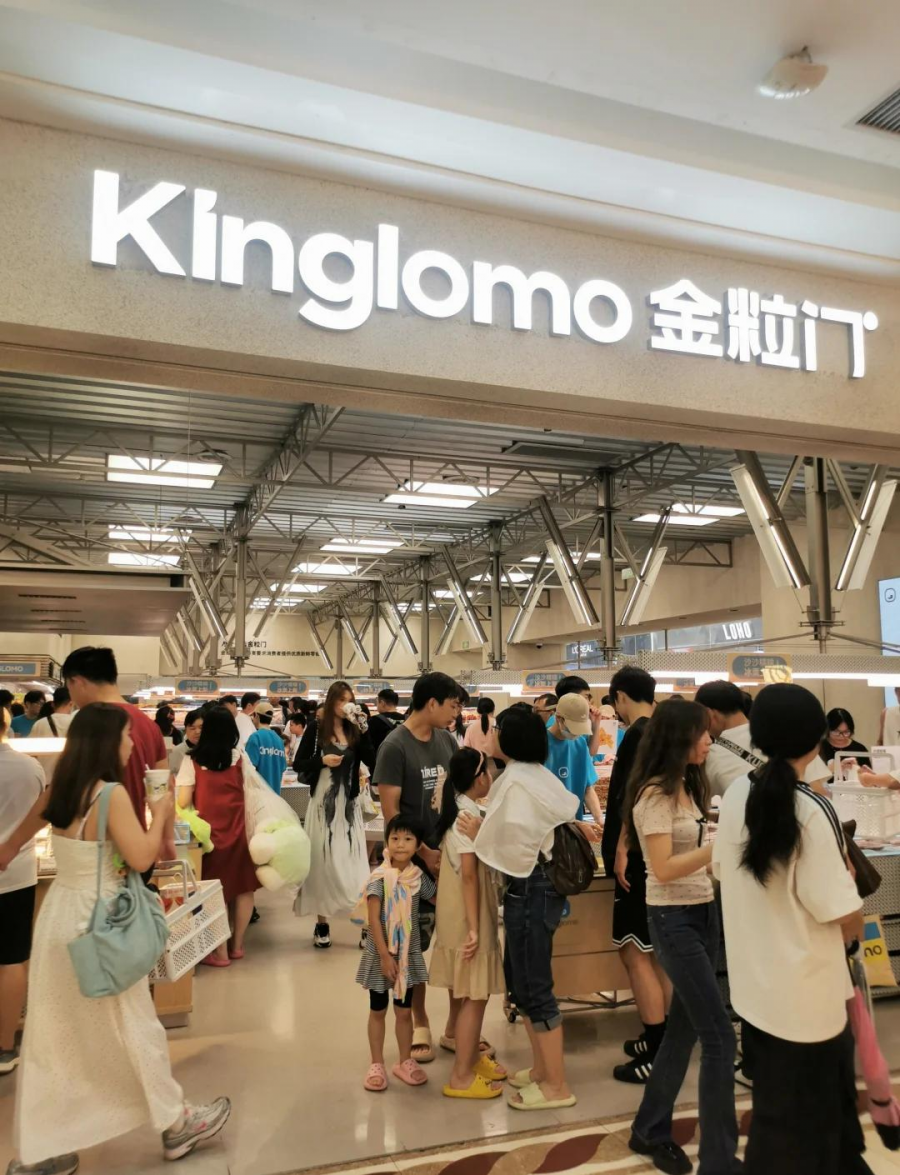
近几个月,不少城市商场里最热闹的位置,从一楼的奢侈品与网红甜品,挪到了负一层的零食店。没有明星到场,也没有开业折扣,队伍却常常从收银台延伸到商场通道。上海首店开业时,客流一度大到门店暂停营业;在南京,买零食、抽盲盒、喝奶茶被年轻人串成了一条固定的打卡动线;在尚未开店的城市,代购、代排队、代结账已经先一步在二手平台长了出来,连一只 2.5 元的无纺布袋都能被加价转手。
图片来源:网络
社交平台上关于"排队值不值"的争论一直没有停过。但对做生意的人来说,更值得问的是另一个问题:一袋炒坚果、一瓶现灌饮料、一份鲜卤,凭什么撑起这样一套单店模型?
排队是结果,不是原因。
一、被改写的不是品类,是"保质期"
金粒门 2015 年起步于长沙街头,最初的名字是"金栗门",主业是炒板栗。真正的转折发生在 2020 年——品牌提出"新鲜零食"的定位,把烘焙、鲜卤、现制饮品、炒货与水果塞进同一家门店,并于次年完成转型。
这次转型改的不是货架上摆什么,而是商品的时间属性。
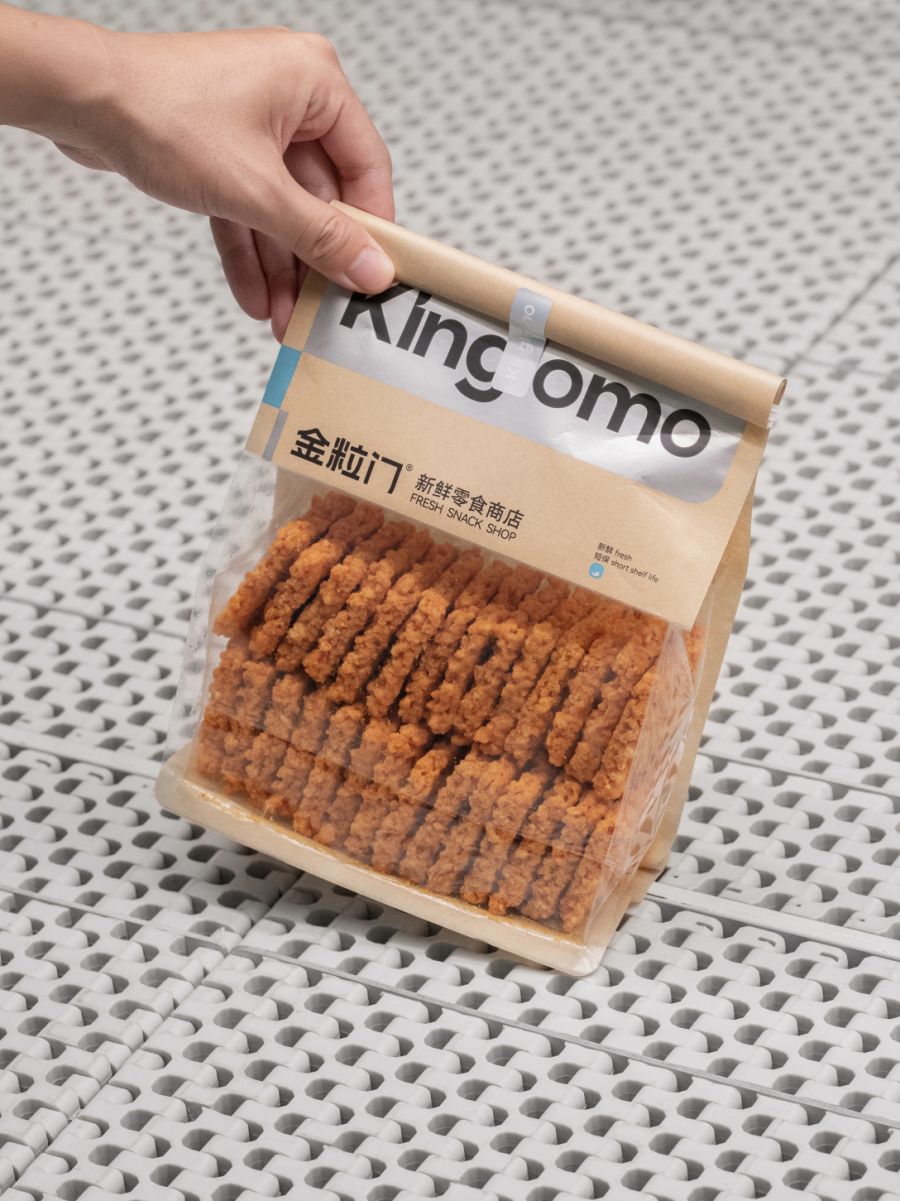
传统零食的关键词是密封包装、长保质期、即食;新鲜零食把保质期压缩到以天计算,主打当日现做、隔夜废弃。据品牌公开宣传,门店近一半 SKU 的保质期只有 1 到 5 天,冷藏柜里的瓶装饮料也由门店员工当天现场灌装封装。价格却压在很低的区间:薯条 10 元、烤荞麦片 7 元、麻辣鲜肉脯 15 元、空气土豆条 8 元、海苔小麻花 8.5 元。
所以更准确的说法是:它不是"零食超市",而是把现制餐饮的鲜度逻辑,装进了零售的货架与动线。消费者买到的不只是商品,还有"刚做出来"的确定性——在添加剂与防腐剂长期被讨论的语境里,这种确定性本身就是溢价理由,只不过它以低价的形式呈现了出来。
二、35%~40% 的毛利,不是靠卖得贵
真正让行业侧目的,是它的单店账。
据华创证券调研,金粒门的优质门店月销可达 400 万元以上,平均单店月销约 150 万元,毛利率在 35%~40%。作为对照,国内主流量贩零食品牌的综合毛利率长期在 11%~13% 区间,做到 18%~20% 已属优秀。换句话说,它把行业均值翻了一倍还多。而根据品牌小程序,截至 2026 年 10 月 27 日,全国直营门店已超过 50 家。
高毛利并不来自高定价,而来自一套被"做小"的选品逻辑。
图片来源:网络
国盛证券曾给出一个定位:把山姆、盒马、胖东来已经验证过的大单品,换成小包装、低价格,放到离消费者更近的商场 B1 层,做一个不用交会员费的"平价小山姆"。具体拆开是三件事:
•SKU 极简:控制在 150~200 个,而山姆约 4000 个,量贩零食店动辄一两千个;
•价格带收窄:主力 10~25 元,客单价 50 元左右,决策门槛低到"随手拿一袋";
•组织能力平移:据《商业观察家》报道,金粒门核心高管多有山姆背景,培训、运营乃至品控负责人来自沃尔玛体系。
精简 SKU 意味着单品采购量集中、货架效率提升、库存与损耗可控;低价意味着周转更快;现制与短保则提供了"值"的感受。三者叠在一起,才构成那个 35%~40%。这是一门效率生意,不是一门网红生意——排队打卡能带来第一波客流,但带不来毛利结构。
三、跑得快的另一面:低门槛供应链
半年内从湖南铺到全国 50 多家店,靠的不是重资产自建,而是一张密度极高的代工网络。
在金粒门的供应体系里,湖南本土工厂有 16 家,其中 11 家位于长沙周边,采购门槛低到几十箱即可起做;叠加长沙、东莞、常州三大生产基地与近 180 家代工厂,品牌得以用很轻的方式快速复制门店。
但"门槛低"从来是一体两面:好处是谁都能跑得快,坏处是谁都能跑得快。更关键的是,短保与代工的组合把品控半径拉得极长——门店越多,需要被管理的生产端就越多,而短保商品一旦出问题,几乎没有缓冲时间。
2026 年 1 月,有媒体卧底曝光其卤制品代工厂存在生产环境脏乱、二次分装、篡改生产日期等问题,涉及"柠檬酸辣去骨凤爪"6 万余盒。品牌随后公开致歉,设立 1200 万元专项赔付金,对该批次执行"一赔十",涉事车间被责令停业整顿。
这件事的意义不止于一次危机公关。它揭示了这类模式的固有张力:代工网络成就了激进的扩张速度,也握住了扩张的命门。当"新鲜"是品牌最核心的承诺,品控就不再是一个后台部门,而是产品本身。规模扩张可以与营销同步,品控能力却很难被同样快地复制。
四、当"新鲜"变成入场券
更大的变量来自赛道本身。
新鲜零食的市场规模,从 2020 年不足 50 亿元,扩张到 2025 年的约 180 亿元,浙商证券预计 2026 年可达 400 亿~500 亿元。来伊份、绝味、三只松鼠、茶颜悦色等玩家陆续进入。
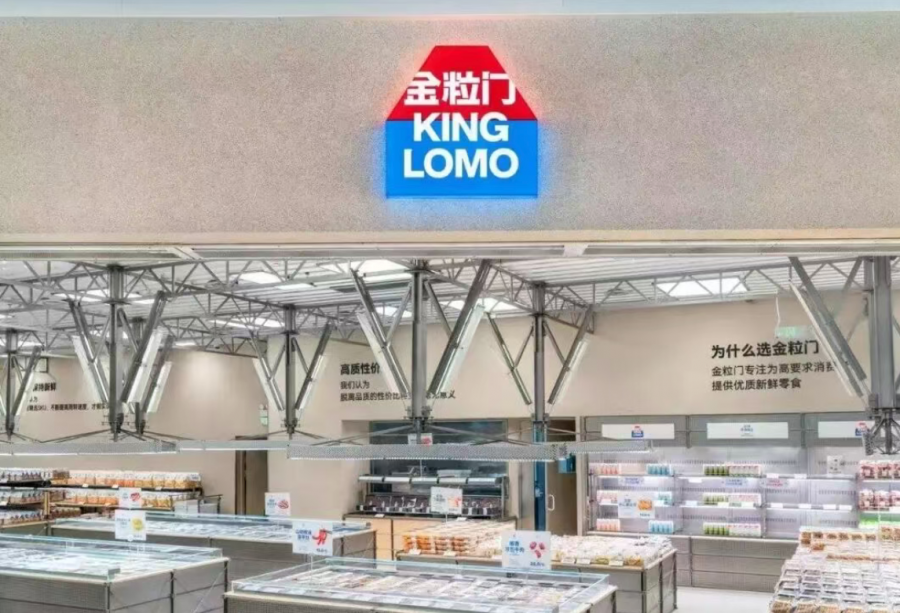
随之而来的是肉眼可见的趋同:红蓝撞色的门头、几何外框的 logo、金属货架、冷柜试吃台,产品结构高度重合,宣传话术几乎都落在"每日鲜配""当天现做"上。有消费者发现,走进不同品牌的新店,体验差别已经很小。
图片来源:网络
这里有一个容易被忽略的转折:当所有门店都强调"新鲜",新鲜就从差异化退化为入场券。它仍然必要,但不再构成选择理由。此时竞争会回到更朴素的地方——同样的价格带里,谁的商品更稳定、谁的损耗更低、谁的位置更好、谁能让顾客在没有新鲜感之后还愿意再来一次。
五、参照系:烘焙行业刚刚走过这条路
新鲜零食眼下的处境,很容易让人想起几年前同样排队成风的烘焙与炒货。
据窄门餐眼数据,2026 年近一年全国烘焙门店净减少超过 8.1 万家,57% 的门店撑不过两周年。当年的商场一楼同样飘着黄油香,网红面包店门口同样排着队,但好光景并未维持太久。
两类业态的成本结构高度相似:核心商场的高租金、短保商品卖不掉就得报废的损耗、现制现烤离不开的人力。三者叠加,意味着它们比普通零售更依赖持续的客流密度。一旦尝鲜需求回落,固定成本不会跟着回落,门店模型就会迅速变紧。
当然,新鲜零食并非没有缓冲垫。四五十元的客单价属于高频小额消费,在性价比上站得住;把烘焙、鲜卤、饮品、坚果集合在同一门店,抗风险能力也强于单一品类的烘焙店或炒货店。多业态集合既分散了单品波动,也提高了到店频次。
但风口会结束,新鲜感会过去。真正的问题不是"会不会退潮",而是退潮之后,谁还留在场上。
六、值得跟的不是队伍,是三个数
对观察者而言,门口的队伍其实是最不重要的指标——它衡量的是新鲜感,而新鲜感是所有新消费品牌开局时都会被赠予的一次性红利。
更值得长期跟踪的是三个后台数字:同店复购率、短保商品损耗率、品控事故率。第一个决定这门生意能不能脱离打卡流量独立成立,第二个决定低客单价下的利润是否被报废吃掉,第三个决定"新鲜"这个核心承诺会不会被自己反噬。
金粒门把一件对的事做得很快:用零售的效率,交付现制的新鲜感。接下来的考验是另一件事——把快,换成久。
队伍会排多久,答案不在门口,在后台。
本文作者:几米,文章首发于新睡眠Keesleep平台,图片来源于网络,本文仅用于分享,转载及引用请注明出处及原文链接。

 媒体矩阵
 视频矩阵

 AI睡眠评估

 新睡眠商城